La norme EMV, socle technique des transactions par puce et sans contact, structure aujourd’hui la quasi-totalité des paiements en commerce physique. À Nice, son déploiement massif sur les terminaux de paiement couvre restaurants, boutiques et prestataires touristiques. Le tableau se complique dès qu’on sort du périmètre marchand classique pour aborder transports urbains, cars régionaux et stationnement sur voirie.
Protocole EMV sans contact : kernel C-2 à C-8 et limites d’interopérabilité à Nice
Un terminal certifié EMV sans contact embarque plusieurs kernels, chacun dédié à un scheme (Visa payWave, Mastercard PayPass, CB contactless, American Express, Discover, UnionPay). Le commerçant niçois qui accepte le sans contact active généralement les kernels Visa, Mastercard et CB. La cohabitation de ces trois schemes sur un même lecteur garantit la compatibilité avec la majorité des cartes européennes.
Le point de friction apparaît hors commerce. Le réseau Lignes d’Azur n’accepte pas le paiement bancaire sans contact au valideur. Les voyageurs doivent utiliser un titre du réseau, chargé sur carte rechargeable ou via l’application dédiée, puis le valider à chaque montée. L’abandon du ticket papier au profit de titres dématérialisés ou rechargeables oblige le visiteur à anticiper l’achat ou le rechargement avant de monter à bord du tramway ou du bus.
En détaillant les applications des bornes EMV à Nice, on mesure l’écart entre la fluidité en commerce et la fragmentation dans les transports publics urbains.
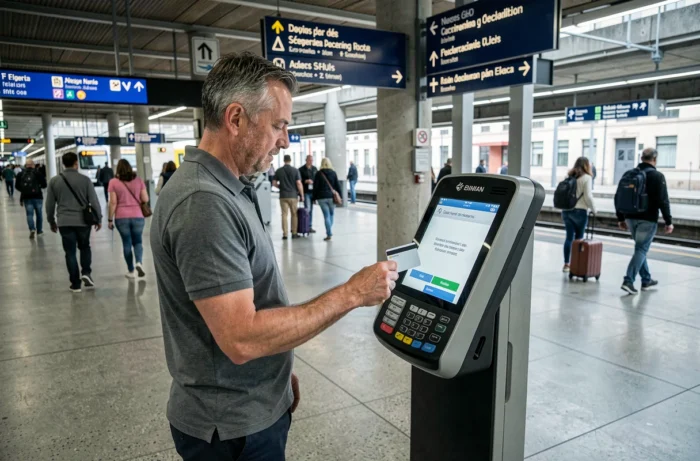
Paiement sans contact dans les transports à Nice : trois systèmes pour un même trajet
Un visiteur qui arrive à l’aéroport, prend le tramway vers le centre-ville, puis un car régional vers Monaco, traverse trois logiques de validation distinctes. Cette réalité contredit l’idée d’un paiement unifié par la technologie sans contact.
Tramway et bus Lignes d’Azur
Pas de tap bancaire. Le titre de transport doit être acheté à l’avance, soit sur un distributeur automatique, soit dans l’application mobile du réseau. La carte rechargeable du réseau fonctionne en NFC, mais il s’agit d’un système propriétaire, pas d’une transaction EMV bancaire.
Cars régionaux ZOU! vers Monaco et Menton
Le paiement sans contact bancaire au valideur est proposé sur les lignes ZOU! Un voyageur peut présenter sa carte Visa ou Mastercard directement à la borne du car. C’est le seul segment du transport collectif azuréen où la boucle EMV se boucle de bout en bout, du terminal au réseau bancaire.
Stationnement sur voirie
Les horodateurs de Nice acceptent la carte bancaire, souvent en mode contact (insertion puce). Certains modèles récents gèrent le sans contact. Le paiement par application mobile impose de saisir la plaque d’immatriculation et la zone tarifaire. La bonne identification du véhicule et du secteur reste obligatoire, quel que soit le canal de paiement.
- Lignes d’Azur (tramway, bus) : titre propriétaire obligatoire, pas de paiement bancaire EMV au valideur
- Cars ZOU! (lignes régionales) : paiement sans contact bancaire accepté directement au valideur
- Horodateurs : carte bancaire en insertion ou sans contact selon le modèle, ou application avec saisie plaque et zone
Bornes EMV en commerce à Nice : ce que le protocole change pour le porteur de carte
Dans les commerces niçois, la transaction sans contact EMV suit un parcours normé. Le terminal envoie une commande SELECT au moyen de paiement, négocie le kernel adapté, puis applique les règles de gestion de risque définies par l’émetteur et le scheme.
Pour les montants sous le plafond sans contact (fixé par l’émetteur de la carte), la transaction s’exécute sans saisie de code. Au-delà, le terminal bascule automatiquement en mode contact avec vérification du PIN. Le basculement contact/sans contact est géré par le terminal, pas par le commerçant.
Les terminaux Android récents déployés chez plusieurs enseignes niçoises acceptent aussi les wallets mobiles (Apple Pay, Google Pay, Samsung Pay). Ces portefeuilles émulent une carte EMV via un token, ce qui maintient le même niveau de sécurité cryptographique que la puce physique.
Spécificités pour les cartes étrangères
Les visiteurs hors zone euro rencontrent parfois un refus au sans contact si leur carte n’est pas compatible avec le kernel CB. Les terminaux bien configurés tentent alors un fallback sur le kernel Visa ou Mastercard. Les commerçants des zones touristiques (Vieux-Nice, Promenade des Anglais) disposent en général de terminaux multi-kernel, ce qui réduit les incidents.
Sécurité EMV sans contact à Nice : tokenisation et gestion du risque offline
Le protocole EMV sans contact utilise un cryptogramme dynamique généré à chaque transaction. Contrairement à la bande magnétique, les données captées lors d’un échange NFC ne permettent pas de rejouer la transaction. Ce mécanisme protège le porteur même en cas d’interception du signal radio.
Chaque transaction génère un cryptogramme unique non rejouable. Les schemes imposent également des compteurs offline : après un certain nombre de transactions consécutives sans connexion au réseau bancaire, le terminal force une autorisation en ligne. Ce seuil varie selon l’émetteur et le pays d’émission de la carte.
- Cryptogramme dynamique ARQC/TC : empêche la réutilisation des données de transaction
- Compteurs offline cumulatifs : forcent une vérification en ligne après un nombre défini de transactions
- Tokenisation wallet : le numéro réel de la carte n’est jamais transmis au terminal lors d’un paiement mobile
Pour un visiteur à Nice, la combinaison de ces mécanismes rend le paiement sans contact en commerce aussi sûr qu’une transaction avec saisie de code. Le risque résiduel se situe davantage dans la perte ou le vol de la carte que dans une faille du protocole.
La promesse du paiement sans friction à Nice se vérifie pleinement en commerce, où les bornes EMV fonctionnent de manière transparente quel que soit le scheme. Dès qu’on monte dans un tramway ou qu’on stationne, la réalité impose de jongler entre titre propriétaire, application dédiée et horodateur. Nous constatons que la convergence vers un paiement bancaire universel dans les transports urbains niçois reste un chantier ouvert, là où les lignes régionales ont déjà franchi le pas.